
Bain & Company: Merkloyaliteit daalt, interesse in Chinese fabrikanten groeit
- Bain & Company ondervroeg meer dan 500 wagenparkbeheerders uit Duitsland, Frankrijk, het VK, Italië en Polen – verspreid over alle relevante vrachtwagentoepassingen en wagenparkgroottes – om inzicht te krijgen in de factoren die aankoopbeslissingen bepalen.
- De vooruitzichten van wagenparkbeheerders zijn overwegend positief: 60% verwacht dat hun wagenpark de komende drie jaar zal groeien, terwijl minder dan 10% verwacht dat het zal krimpen.
- De merkloyaliteit neemt af. De gemiddelde Net Promoter Score (NPS) van de sector is met 21 punten gedaald ten opzichte van 2022. Tegelijkertijd gaf ongeveer een derde van de wagenparkbeheerders aan waarschijnlijk van merk te zullen wisselen, terwijl nog eens een derde aangaf geen duidelijke verbondenheid te hebben met hun huidige vrachtwagenfabrikant.
Daarnaast staan wagenparkbeheerders aanzienlijk meer open voor Chinese vrachtwagenfabrikanten die de Europese markt betreden. Tegelijkertijd zijn wagenparkbeheerders eerder geneigd om batterij-elektrische vrachtwagens (BET’s) te overwegen, waarbij ze deze hoog waarderen op belangrijke aankoopcriteria. Voor de meeste toepassingen zijn BET’s op gelijke hoogte gekomen met dieselvrachtwagens wat betreft de totale eigendomskosten (TCO).
Eerst het goede nieuws: uit het onderzoek van Bain & Company is gebleken dat Europese wagenparkbeheerders overwegend optimistisch zijn: meer dan 60% verwacht dat hun wagenpark de komende drie jaar zal groeien. Minder dan 10% verwacht dat hun wagenpark “gematigd” of “aanzienlijk” zal krimpen. Wagenparkbeheerders in Italië lieten de sterkste groeiverwachting zien: 71% verwacht groei, gevolgd door het VK met 65%. Ook wagenparkbeheerders in Duitsland, Frankrijk en Polen rapporteerden positieve groeiverwachtingen, waarbij meer dan 55% verwacht dat hun wagenpark zal groeien.
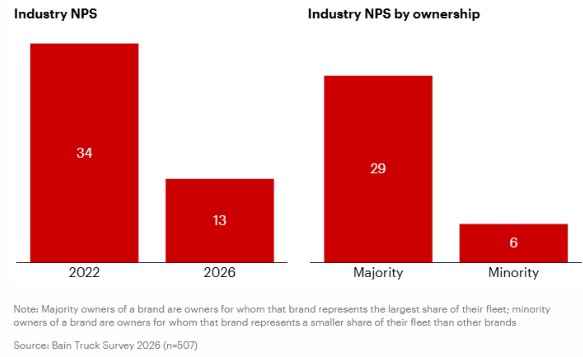
En dan het slechte nieuws: Wagenparkbeheerders zijn overwegend ontevreden over het huidige aanbod en de prestaties van fabrikanten. In de enquête van dit jaar daalde de gemiddelde NPS van de sector met 21 punten ten opzichte van 2022 (zie figuur 1). Volvo Group , Scania en Mercedes-Benz waren leiders op het gebied van de algehele NPS, hoewel hun posities aanzienlijk verschilden per land en klantensegment. In ons vorige onderzoek gold: hoe groter het wagenpark, hoe hoger de NPS. Dit jaar is die trend omgekeerd: grote en middelgrote wagenparken hadden de laagste NPS (10), terwijl eigenaar-chauffeurs de hoogste NPS (28) noteerden. Deze aanzienlijke verschuiving in de NPS suggereert dat grote wagenparkbeheerders mogelijk complexere behoeften hebben waaraan niet volledig wordt voldaan. Dit is een zorgwekkend signaal voor fabrikanten die in een steeds verder geconsolideerde markt om marktaandeel strijden.
Figuur 1: Gemiddelde NPS daalde naar 13, wat erop wijst dat wagenparkbeheerders ontevreden zijn over het huidige aanbod en de prestaties van fabrikanten
Een derde van de wagenparkbeheerders gaf aan waarschijnlijk van merk te zullen wisselen bij de volgende aankoop (zie figuur 2). Nog eens ongeveer een derde toonde geen specifieke loyaliteit aan hun huidige OEM(’s). Over het geheel genomen nam de intentie om van merk te wisselen af naarmate de omvang van het wagenpark toenam. Grote wagenparkbeheerders rapporteerden zowel de laagste intentie om te wisselen (25%) als het hoogste aandeel neutrale respondenten (43%). Deze afname van loyaliteit creëert kansen voor alle merken, maar vooral voor Chinese fabrikanten. Ongeveer één op de drie wagenparkbeheerders heeft al contact gehad met een Chinese fabrikant en gaf aan “waarschijnlijk” of “zeer waarschijnlijk” in de komende drie jaar een Chinees voertuig aan te schaffen. De interesse was groter onder exploitanten van middelzware vrachtwagens dan onder exploitanten met zware vrachtwagens. Van de wagenparkbeheerders die bereid zijn BET’s te gebruiken, gaf meer dan de helft aan open te staan voor de aankoop van Chinese vrachtwagens.
Figuur 2: Ongeveer een derde van de wagenparkbeheerders verwacht bij de volgende aankoop van merk te wisselen

Respondenten verwachten dat oplossingen op basis van waterstof tot 2035 een niche blijven binnen de verkoop van nieuwe voertuigen. Ook de interesse in hybride alternatieven is sinds 2022 aanzienlijk afgenomen. In dat onderzoek gaf ongeveer één op de vier wagenparkbeheerders aan de aankoop van een hybride aandrijflijn te overwegen. Vandaag de dag is dat aandeel bijna gehalveerd, wat de groeiende overtuiging van wagenparkbeheerders weerspiegelt dat batterij-elektrische vrachtwagens geschikt en concurrerend zijn wat betreft (TCO).
De barrières voor de overstap op batterij-elektrische vrachtwagens zijn sinds ons vorige onderzoek verschoven. Voor langeafstandsvervoer liggen de totale eigendomskosten van batterij-elektrische vrachtwagens in de meeste grote Europese markten inmiddels grotendeels op hetzelfde niveau als die van dieselvrachtwagens. In Duitsland hebben zware voor lange afstanden bijvoorbeeld tot 15% lagere TCO over een periode van vijf jaar, dankzij lagere energiekosten en besparingen op tolheffingen. In plaats daarvan houden beperkte openbare laadinfrastructuur, hoge aanschafprijzen, minder operationele flexibiliteit en lange laadtijden kopers tegen.
