
Schroders ziet kansen in Canada en Europa op onrustige obligatiemarkten, maar waarschuwt voor België
De rente op Amerikaanse staatsobligaties is boven de 5% uitgekomen, maar Schroders blijft terughoudend. De vermogensbeheerder verwacht dat de Federal Reserve de rente verder verhoogt en ziet meer kansen in Canada en Europa. Binnen de eurozone is Schroders op zijn hoede voor Belgische staatsobligaties. De wereldwijde obligatiemarkten hebben een onrustige maand achter de rug. De Amerikaanse centrale bank, de Federal Reserve, verhoogde de rente, terwijl de zorgen over de staatsschulden in de eurozone opnieuw oplaaiden. Ook aandelen van halfgeleiderbedrijven lieten wereldwijd schommelingen zien. De politieke en financiële vooruitzichten blijven onzeker. Tegen die achtergrond gaat Schroders er steeds nadrukkelijker van uit dat de Amerikaanse economie verder ‘opwarmt’. Het belangrijkste staartrisico is een economie die ‘te heet’ wordt, waardoor de Fed de rente nog minstens drie keer zou moeten verhogen. De vermogensbeheerder acht de kans dat verdere renteverhogingen uitblijven of dat de Fed de rente verlaagt nihil. Daarvoor zou, gezien de vooruitzichten voor groei, inflatie en de arbeidsmarkt, eerst iets ingrijpends moeten veranderen. De markt houdt volgens Schroders sterker rekening met het scenario waarin de economie te heet wordt.
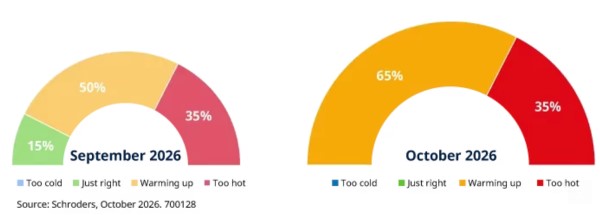
Scenario’s wijzen op verdere opwarming
Schroders stelde eerder dat een renteverhoging door de Fed gerechtvaardigd was, maar verwacht dat het om een beperkte ‘aanpassingscyclus’ gaat. De inflatie blijft te hoog, zoals recente cijfers over de consumentenprijzen bevestigden. Volgens de vermogensbeheerder blijft de omvang van het probleem echter gematigd: de onderliggende inflatiemaatstaven liggen tussen 2,2% en 3%.
De kerninflatie blijft de komende maanden waarschijnlijk hardnekkig. In de eerste helft van 2027 kan verbetering optreden, als de gevolgen van invoerheffingen en andere tijdelijke prijsdruk afnemen. Op korte termijn zal vooral de aanhoudend hoge inflatie in de dienstensector de Fed ertoe aanzetten de rente verder te verhogen. Als de vooruitzichten voor 2027 verbeteren, kan dat de omvang van de renteverhogingscyclus beperken.
Over de Amerikaanse groei blijft Schroders positief. De consumptie houdt stand en forse investeringen in technologische apparatuur en AI-infrastructuur geven de economie een belangrijke impuls. De recente schommelingen in AI-gerelateerde aandelen zijn volgens Schroders waarschijnlijk tijdelijk, omdat de investeringsplannen overeind blijven. Een aanzienlijke verslechtering zou een risico vormen voor de economie als geheel, maar is vooralsnog een staartrisico.
Schroders blijft daarom neutraal over Amerikaanse staatsobligaties. De markt heeft een reeks renteverhogingen door de Fed al grotendeels ingeprijsd. Bovendien biedt de rente op tienjarige staatsobligaties, die boven de 5% is uitgekomen, aantrekkelijke inkomsten. Toch ziet Schroders nog geen duidelijke aanleiding voor sterke koerswinsten. De economie groeit goed, de inflatie ligt boven de doelstelling en de Fed is nog maar net begonnen met het verhogen van de rente.
Canada en Europa blijven favoriet
Schroders blijft een voorkeur houden voor obligaties uit Canada en Europa. In Canada zijn de binnenlandse omstandigheden gunstig. De kans dat de kerninflatie onder de doelstelling uitkomt, is groter dan de kans dat zij daarboven stijgt. Ook is de arbeidsmarkt afgezwakt. De Bank of Canada heeft zich weliswaar terughoudender opgesteld over de inflatie, maar de markt houdt volgens Schroders al rekening met een aanzienlijke verdere verkrapping van het monetaire beleid.
In de eurozone is de situatie anders. De Europese Centrale Bank verhoogt de rente nog altijd, omdat hoge energieprijzen de inflatie aanwakkeren. Tegelijkertijd zijn er spanningen op de markten voor staatsobligaties en wordt duidelijker dat de renteverhogingen effect beginnen te krijgen. Schroders verwacht in december nog minstens één renteverhoging, maar acht het onwaarschijnlijk dat de ECB de rente zo ver zal verhogen als de markt nu verwacht.
Let op Belgische staatsobligaties
Schroders is neutraal over Europese bedrijfsobligaties, zowel in het investment grade-segment als bij de risicovollere high yield-obligaties. De vermogensbeheerder beschouwt de financiële positie van bedrijven al langere tijd als solide, maar vond de obligaties duur. Door de recente stijging van de kredietopslagen is de sector aantrekkelijker geworden.
Voor Amerikaanse bedrijfsobligaties blijft Schroders voorzichtig, omdat de waarderingen daar minder zijn gedaald. De vermogensbeheerder is positiever geworden over obligaties uit opkomende markten in lokale valuta en ziet onder meer kansen in Mexico.
Schroders verlaagt de beoordeling van staatsobligaties uit de kernlanden van de eurozone, met uitzondering van Duitsland, naar neutraal. Aanleiding is de aanhoudende politieke onrust in Frankrijk. Over obligaties uit de perifere landen is Schroders juist positiever geworden na de recente herwaardering.
Binnen de eurozone blijft de vermogensbeheerder op zijn hoede voor België. Dat land kent volgens Schroders vergelijkbare fundamentele kwetsbaarheden als Frankrijk, terwijl Belgische staatsobligaties duurder blijven. Over Griekenland is Schroders positiever, vanwege de verbetering van de overheidsbegroting.
Hongarije blijft een favoriet. Recente aankondigingen over de begroting en de invoering van de euro versterken volgens Schroders die overtuiging.


