State Street: Aandelenallocatie blijft hoog, uitstroom uit obligaties houdt aan
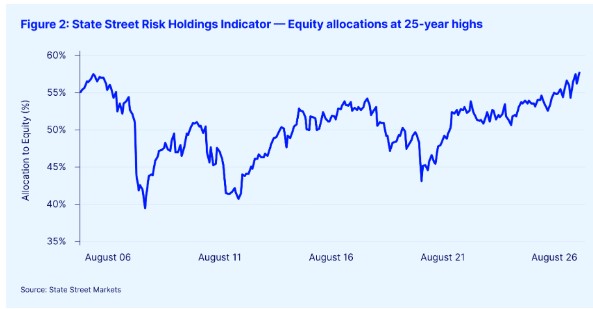
Ondanks de hogere indexstand wijzen de assetallocaties van beleggers op een verdere toename van de kasposities, naar het zich laat aanzien ten koste van vastrentende waarden. De aandelenallocatie van langetermijnbeleggers daalde gedurende de maand met circa 13 basispunten, na een forse stijging in juli. De aandelenallocatie blijft met 57,4% rond het hoogste niveau in 25 jaar. De allocatie naar vastrentende waarden kwam uit op 24,9% en die naar cash op 17,6%. Augustus kenmerkte zich daarmee door aanhoudend hoge aandelenposities, maar ook door een verdere verschuiving van obligaties naar cash.
Commentaar van Dwyfor Evans, hoofd macrostrategie voor Azië-Pacific bij State Street Markets:
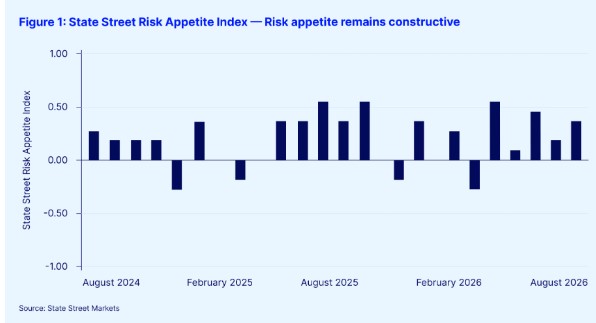
“De risicobereidheid van institutionele beleggers herstelde in augustus na de meer gematigde stand in juli. De vraag van beleggers naar risicodragende beleggingen blijft opmerkelijk veerkrachtig en noteerde voor de vijfde keer op rij een positieve stand. Het aandeel van aandelen in de portefeuilles daalde in augustus slechts licht, maar blijft dicht bij het hoogste niveau in 25 jaar. De meest opvallende verschuiving in de allocatie was die van vastrentende waarden naar cash, doordat zorgen over inflatie, begrotingsbeleid en oplopende termijnpremies het sentiment ten aanzien van obligaties onder druk zetten. Per eind augustus lagen aandelenposities daardoor 32,5% boven die in obligaties, tegenover een langjarig gemiddelde van 20%. Dat is enigszins verontrustend, aangezien dit niveau voor het laatst werd gezien in de aanloop naar de wereldwijde financiële crisis van 2008.
De veerkracht van de totale aandelenallocatie hangt samen met de aanhoudend sterke winstgroei, een belangrijke historische graadmeter voor de allocatie van beleggers naar deze beleggingscategorie. Onder de oppervlakte verhullen de geaggregeerde cijfers echter nog altijd aanzienlijke verschillen in kapitaalstromen en positionering. Tegen het einde van de maand ging opnieuw veel geld naar de technologiesector, terwijl vrijwel alle andere sectoren werden verkocht. Ook de overweging in technologie blijft uitzonderlijk groot, terwijl beleggers andere sectoren juist onderwegen. Geografisch gezien blijven de kapitaalstromen naar de Verenigde Staten en opkomende markten (EM) sterk, al zijn beleggers binnen de opkomende markten zeer selectief en richten zij zich vooral op technologiegedreven Aziatische markten. De totale positionering in opkomende markten blijft daarentegen fors onderwogen.
Macro-economische risico’s verklaren de selectiviteit en de hernieuwde terughoudendheid ten aanzien van vastrentende waarden. Hernieuwde zorgen over het Midden-Oosten hebben geleid tot een opleving van de mondiale energieprijzen en vormen daarmee een extra risico voor het behalen van inflatiedoelstellingen. De olieprijs ligt 20% hoger dan aan het begin van juli. De PriceStats van State Street laten daardoor opnieuw druk op de totale inflatie zien. Ook de arbeidsmarktgegevens, die relevant zijn voor het mandaat van de Federal Reserve, blijven sterk en de verwachtingen rond renteverhogingen worden opnieuw bijgesteld.
Augustus biedt daarmee nog altijd een gunstig klimaat voor risicovolle beleggingen, maar onder de oppervlakte is het beeld genuanceerder. Indicatoren voor kapitaalstromen en positionering wijzen op een aanhoudende verschuiving richting risico, waarbij beleggers de voorkeur geven aan cyclische aandelen, opkomende markten, carry en geselecteerde markten die zijn gerelateerd aan kunstmatige intelligentie (AI), terwijl zij hun blootstelling aan bepaalde defensieve beleggingen en traditionele duration verminderen. Deze uitstroom uit duration blijft een belangrijke aanjager van de zwakkere kapitaalstromen naar vastrentende waarden in bredere zin."